এজেন্ট ব্যাংকিংয়ে নতুন রেকর্ড, এক বছরে গ্রাহক বেড়েছে ১৪ লাখ
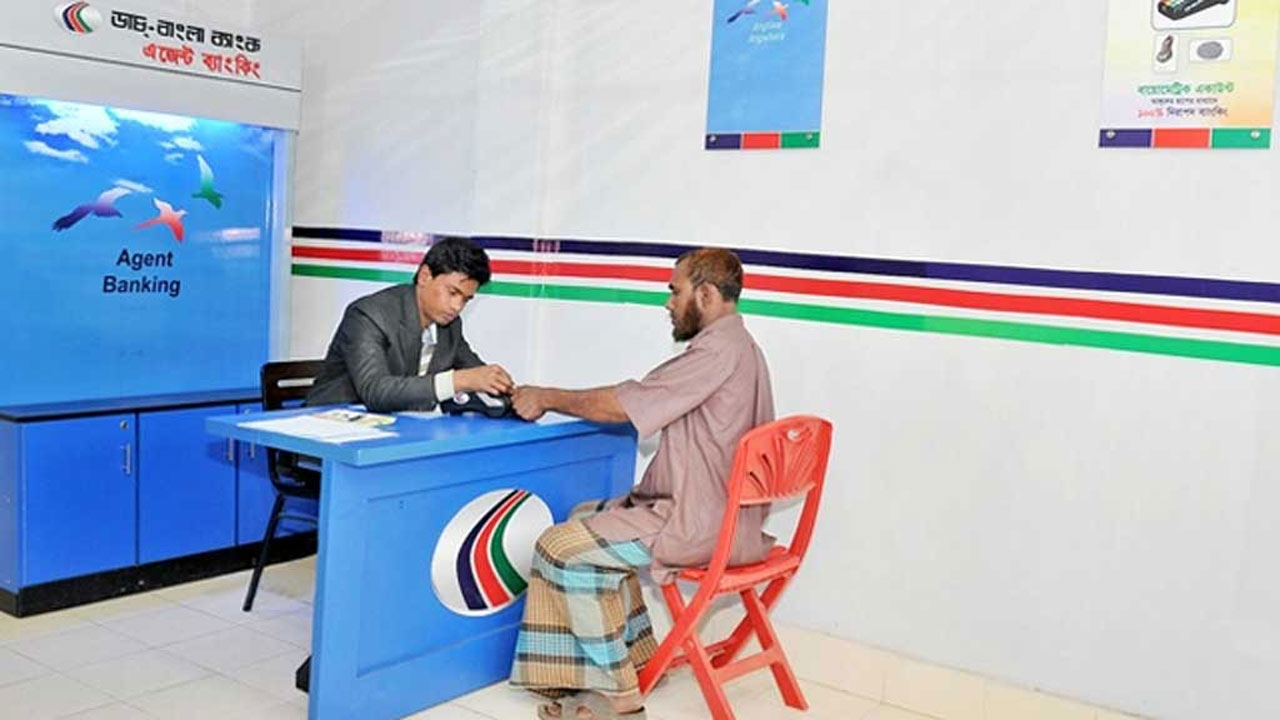
অর্থনৈতিক সংকট ও ব্যাংক খাতের আস্থার সঙ্কটের মধ্যেও ব্যতিক্রমীভাবে উন্নতির পথে রয়েছে এজেন্ট ব্যাংকিং সেবা। বাংলাদেশ ব্যাংকের সর্বশেষ প্রতিবেদনে দেখা যাচ্ছে, গ্রাহক সংখ্যা, ঋণ বিতরণ, আমানত এবং প্রবাসী আয়ের মতো গুরুত্বপূর্ণ ক্ষেত্রে এই খাত আগের সব রেকর্ড অতিক্রম করে নতুন উচ্চতায় পৌঁছেছে।

২০২৪ সালের জুনে যেখানে এজেন্ট ব্যাংকিংয়ের গ্রাহক সংখ্যা ছিল ২ কোটি ৩০ লাখ, এক বছরের ব্যবধানে তা বেড়ে হয়েছে ২ কোটি ৪৪ লাখ। নতুন সংযুক্ত গ্রাহকের সংখ্যা প্রায় ১৩ লাখ ৭১ হাজার, প্রবৃদ্ধির হার ৫.৯৫ শতাংশ।
ঋণ বিতরণে রয়েছে চোখে পড়ার মতো পরিবর্তন। ২০২৪ সালের জুনে যেখানে ঋণ বিতরণ ছিল ১৮,৭৪১ কোটি টাকা, ২০২৫ সালের জুনে তা পৌঁছেছে ২৯,০০৮ কোটি টাকায়—অর্থাৎ ৫৫% বৃদ্ধি।
প্রবাসী আয়ের ক্ষেত্রেও বড় উল্লম্ফন দেখা গেছে। ২০২৪ সালের জুনে যেখানে রেমিট্যান্সের পরিমাণ ছিল ১,৫৮,৩১২ কোটি টাকা, চলতি বছরের জুনে তা দাঁড়িয়েছে ১,৮৩,৮৮৮ কোটি টাকায়—অর্থাৎ ১৬.১৫% প্রবৃদ্ধি।
এজেন্ট ব্যাংকিংয়ের মাধ্যমে সংগৃহীত আমানতের পরিমাণও বেড়েছে উল্লেখযোগ্য হারে। ২০২৪ সালের জুনে যেখানে আমানত ছিল ৪০,০৭৩ কোটি টাকা, তা বেড়ে ২০২৫ সালের জুনে দাঁড়িয়েছে ৪৫,৬০৫ কোটি টাকা।
তবে গ্রাহক ও লেনদেন বাড়লেও কিছুটা উদ্বেগজনক দিক হলো—এজেন্ট ও আউটলেটের সংখ্যা কমেছে। এক বছরে এজেন্ট কমেছে ৬১৮টি এবং আউটলেট কমেছে ৯১৬টি। বর্তমানে সক্রিয় এজেন্ট সংখ্যা ১৫,৩৭৩ এবং আউটলেট ২০,৫৭৭।
রেমিট্যান্স সংগ্রহে শীর্ষস্থানে রয়েছে ইসলামী ব্যাংক বাংলাদেশ পিএলসি। ২০২৫ সালের এপ্রিল-জুন প্রান্তিকে ব্যাংকটি এজেন্ট ব্যাংকিংয়ের মাধ্যমে এককভাবে মোট রেমিট্যান্সের ৫৫.০৮% (১,০১,২৮২ কোটি টাকা) সংগ্রহ করেছে।
পরবর্তী অবস্থানে রয়েছে:
-
ডাচ-বাংলা ব্যাংক: ৫১,১৪৩ কোটি টাকা
-
ব্যাংক এশিয়া: ১৪,২৫৩ কোটি টাকা
ইসলামী ব্যাংকের এক ঊর্ধ্বতন কর্মকর্তা বলেন, “ডিজিটাল প্ল্যাটফর্মের কারণে গ্রামীণ জনগণের কাছে এজেন্ট ব্যাংকিং গ্রহণযোগ্যতা পেয়েছে। ভবিষ্যতে আমানতের সঙ্গে বীমা যুক্ত করার পরিকল্পনা রয়েছে।”
বাংলাদেশ ব্যাংকের মুখপাত্র আরিফ হোসেন খান বলেন:
“এজেন্ট ব্যাংকিংয়ের রেকর্ড কেবল সংখ্যার খেলা নয়, বরং এটি আর্থিক অন্তর্ভুক্তির এক নীরব বিপ্লব। বিশেষ করে প্রবাসী আয় পৌঁছে দিতে এজেন্ট ব্যাংকিং এখন প্রধান মাধ্যম হয়ে উঠেছে।”
২০১৩ সালে চালু হওয়া এজেন্ট ব্যাংকিং আজ দেশের প্রান্তিক জনগোষ্ঠীর কাছে সহজ, নিরাপদ ও নির্ভরযোগ্য আর্থিক সেবার মাধ্যম হিসেবে প্রতিষ্ঠিত। অর্থনীতিবিদদের মতে, এটি কেবল একটি ব্যাংকিং সেবা নয়—বরং দেশের অর্থনৈতিক অন্তর্ভুক্তির ভবিষ্যতের দিকচিহ্ন।